Ekonomi Broiler Aviagen. Pasar Beruang Bagian 1: Pakan
Pasar bullish yang kuat dalam gandum, dan memang dalam banyak komoditas berbeda, dimulai pada Agustus 2020. Selama beberapa bulan berikutnya, harga jagung berlipat ganda dan harga bungkil kedelai naik 50%. Pada Mei tahun ini, harga mungkin mencapai puncaknya. Kecuali terjadi kekeringan di Midwest, yang tampaknya semakin tidak mungkin, harga tertinggi kini berada di belakang kita dan harga gandum akan terus mereda.
Jika Mei memang puncak pasar, suasana pasar beruang mulai muncul. Pembeli menjadi kurang cemas untuk membeli dan penjual lebih cemas untuk menjual. Itulah situasi di pasar gandum saat ini.
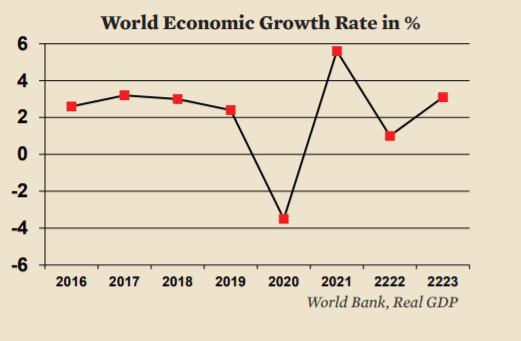
Meskipun COVID-19 masih membayangi aktivitas ekonomi, ekspansi ekonomi nyata. Pertumbuhan ekonomi dunia diperkirakan sebesar 5,6% tahun ini dibandingkan perkiraan hanya 4% beberapa bulan lalu. Prospek industri ayam dunia juga terlihat semakin cerah.
Masih banyak hal yang bisa salah dalam industri ayam. Varian Delta COVID merupakan kemunduran yang dapat memengaruhi pemulihan ekonomi dunia; harga gandum bisa naik lebih tinggi jika terjadi kekeringan mendadak di AS; dan wabah flu burung terkini di Asia dan Eropa bisa kembali dengan dampak lebih besar musim gugur depan.
Nonostante tantangan tersebut, efek resesif pandemi terhadap ekonomi dunia semestinya berkurang seiring lebih banyak orang divaksinasi. Kini tampaknya resesi dan pemulihan ekonomi akan berbentuk "W" yang aneh. Penurunan tahun lalu diikuti oleh kenaikan persentase besar tahun ini dibandingkan tahun lalu; tingkat pertumbuhan ekonomi dunia kemudian akan menurun pada 2022 saat perbandingan mudah berakhir, dan akhirnya lepas landas pada 2023.
Permintaan protein hewan biasanya berkurang selama periode resesi ekonomi karena daging merupakan barang mewah bagi sebagian besar populasi dunia. Dalam kasus resesi ini, efek negatif terhadap permintaan protein agak termitigasi oleh upaya besar-besaran banyak pemerintah untuk menopang pendapatan konsumen. Akibatnya, resesi daging lebih ringan dari yang diperkirakan dan permintaan menguat di banyak negara.
Industri unggas berada dalam posisi yang baik untuk melewati krisis ini. Dalam resesi, terjadi pergeseran permintaan dari daging yang lebih mahal ke unggas. Selain itu, ekspansi produksi unggas yang lambat tahun lalu karena resesi COVID menghasilkan kekurangan ayam tahun ini di tengah permintaan yang bangkit kembali, yang mengakibatkan kenaikan harga ayam.
Jagung
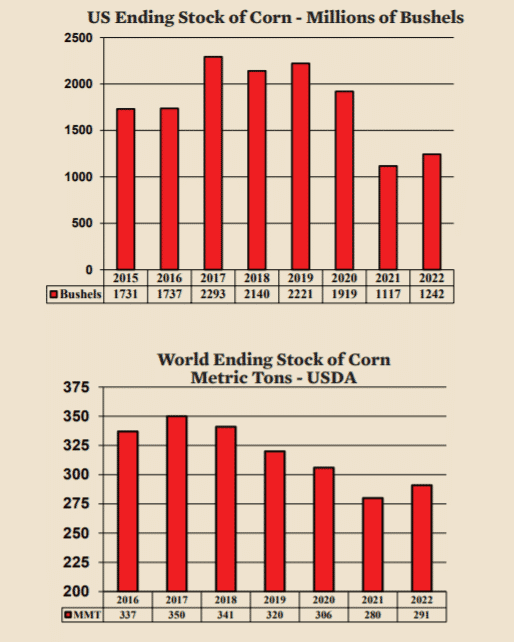
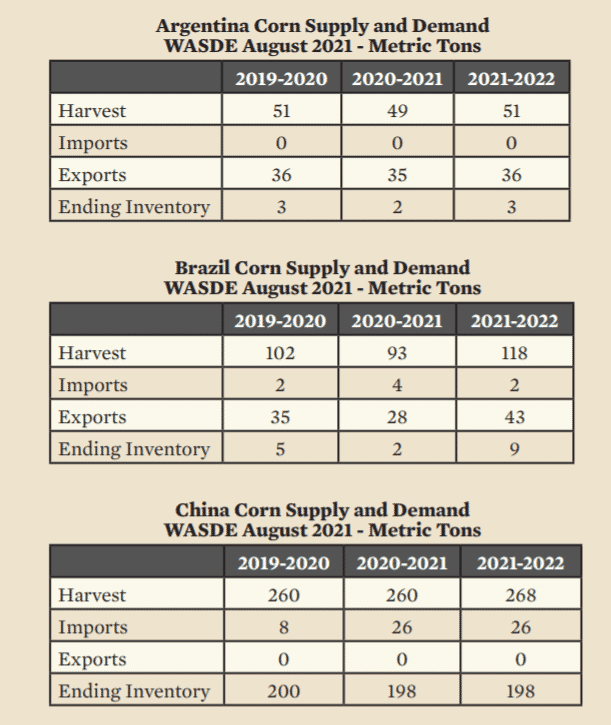
Setelah puncak pada Mei, harga jagung bergerak turun lalu mendatar. Stok akhir rendah untuk tahun ini dan tahun depan. Tahun panen lalu, 2019-2020, berakhir dengan persediaan di AS sebesar 1,9 miliar gantang. Tahun panen ini, 2020-2021, persediaan akhir hanya akan menjadi 1,1 miliar gantang. Sebagian besar alasan penurunan itu adalah lonjakan mendadak ekspor ke Tiongkok. Untuk tahun depan, stok akhir diproyeksikan hanya naik sedikit menjadi 1,2 miliar gantang, yang merupakan angka bullish. Namun, angka lain menunjukkan moderasi harga. Yang terpenting, angka stok akhir dunia melimpah dan diperkirakan naik tahun panen berikutnya. Selain itu, tidak ada masalah serius di belahan dunia lain yang menunjukkan pasar bullish yang bangkit kembali. Ekspor dari Argentina dan Brasil stabil, dan meskipun impor Tiongkok akan tinggi tahun panen berikutnya, diproyeksikan tidak lebih tinggi dari tahun panen ini.
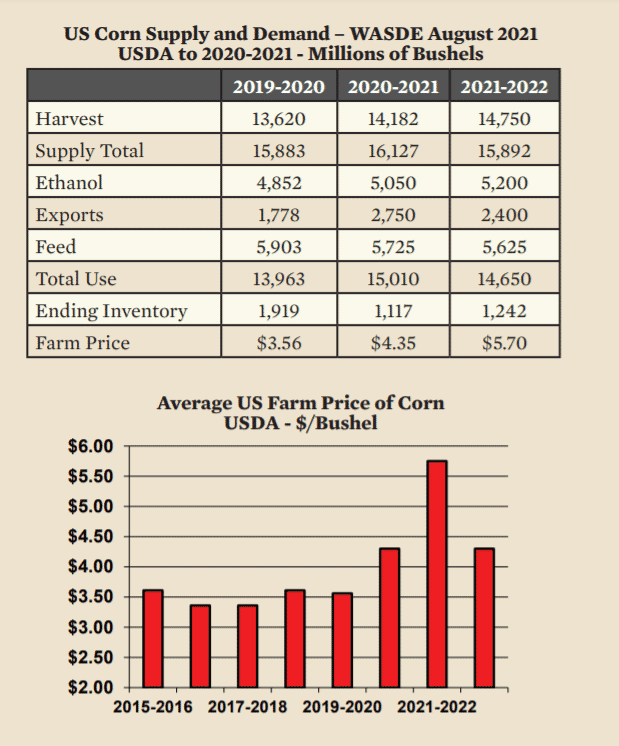
Agar pasar bullish kembali, diperlukan berita baru. Kecuali terjadi kekeringan, tampaknya tidak ada berita bullish baru yang penting. Seperti terlihat pada laporan WASDE, ekspor jagung AS diperkirakan mereda tahun panen berikutnya sementara angka pakan stabil hingga menurun dan panen diperkirakan lebih tinggi dari tahun lalu. Harga di tingkat petani justru diperkirakan naik tahun panen berikutnya. Ini bukan karena harga puncak belum datang, melainkan karena rata-rata tahun panen berikutnya kemungkinan melebihi rata-rata tahun panen ini. Selain itu, proyeksi USDA untuk harga rata-rata di tingkat petani mungkin terbukti terlalu tinggi. Harga rata-rata tahun panen 2022-2023 sangat mungkin kembali ke tingkat yang lebih rendah.
Kedelai
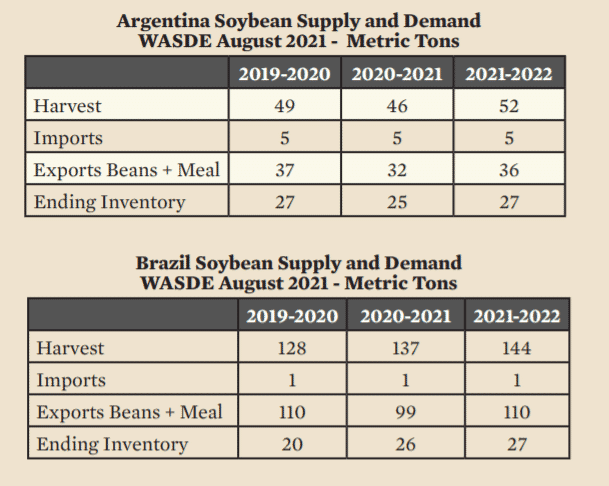
Seperti jagung, sebagian besar alasan harga lebih tinggi adalah peningkatan ekspor ke Tiongkok untuk memberi makan populasi babi yang tumbuh setelah kembali dari African Swine Fever. Peningkatan satu kali itu telah berakhir dan harga bungkil kedelai turun dari level puncak awal tahun ini. Penurunan harga dibantu oleh harga minyak kedelai yang tinggi dan panen yang baik di belahan bumi selatan. Ketika harga minyak kedelai tinggi, bungkil cenderung turun karena lebih banyak kedelai diperas untuk minyaknya. Selain itu, Brasil dan Argentina memproduksi jauh lebih banyak kedelai daripada AS, sehingga panen yang baik di belahan bumi selatan memastikan ada batas seberapa tinggi harga kedelai dapat naik. Tahun panen ini, Argentina dan Brasil memproduksi gabungan 183 juta ton metrik (MMT) dibandingkan 112 MMT yang diproduksi AS. Untuk tahun panen berikutnya, Argentina dan Brasil diperkirakan memproduksi 196 MMT. Yang lebih penting, ekspor dari kedua negara diperkirakan naik dari 131 MMT menjadi 146 MMT (+15 MMT) tahun panen berikutnya.
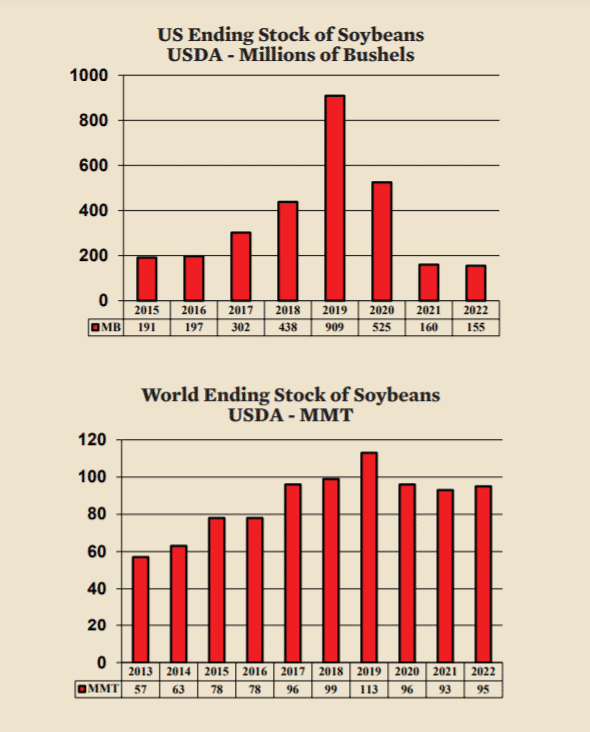
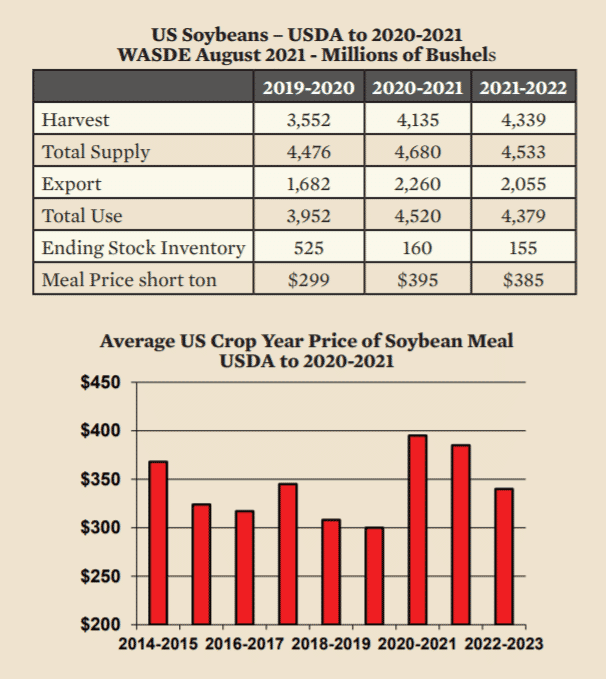
Meskipun AS tidak mendominasi produksi kedelai dunia, angka stok akhir yang rendah di AS telah menimbulkan kekhawatiran. Stok akhir akan turun ke tingkat minimum pipa pada akhir bulan ini (akhir tahun panen) dan hampir tidak pulih tahun depan. Sementara itu, stok akhir dunia relatif tinggi dan stabil. Harga rata-rata bungkil kedelai tahun panen ini $100 lebih tinggi dari tahun panen lalu. Namun, berbeda dengan jagung, harga rata-rata tahun panen berikutnya tidak diperkirakan naik, melainkan tetap pada level saat ini. Akhirnya, pada 2022-2023, harga diperkirakan turun ke level yang lebih normal.